Domain elektrolytbäder.de kaufen?
Wir ziehen mit dem Projekt
elektrolytbäder.de um.
Sind Sie am Kauf der Domain
elektrolytbäder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrolytbäder.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
SAICOS Möbel-Öl Farblos 300 ml Holz Oberflächenbehandlung Innen%0d%0a SAICOS Möbel-Öl %0d%0a %0d%0a Produktbeschreibung %0d%0a Die natürlichen Öle dringen tief in das Holz ein und halten es elastisch. Wachse schützen und verschönern %0d%0adie Oberfläche und sorgen für hohe Strapazierfähigkeit und leichte Pflege. %0d%0a Speziell zur Behandlung von Möbeloberflächen, Tisch- und Küchenarbeitsplatten, Türen und anderen Holzgegenständen (z.B. Holzspielzeug) im Innenbereich. %0d%0a Besonders wohngesund und pflegeleicht – auf Basis natürlicher Rohstoffe (Öle und Wachse). %0d%0a Vorteile %0d%0a einfach aufzutragen %0d%0a natürliche Oberflächenbehandlung für stark beanspruchte Holzoberflächen%0d%0a 0,3 Liter Flasche – praktisch und handlich im Gebrauch auf Naturöl-Basis – wohngesund und pflegeleicht sehr widerstandsfähig - wasserabweisend und schmutzunempfindlich oxidativ trocknend %0d%0a %0d%0a Sicherheitshinweise – Erste Hilfe: %0d%0aNicht in die Hände von Kindern gelangen lassen. Nicht in Ess-, Trink- oder sonstige für Nahrungsmittel vorgesehene Behälter füllen. Mit dem flüssigen Produkt getränkte Lappen sofort auswaschen oder in einem luftdicht verschlossenen Gefäß aufbewahren (Entzündungsgefahr). Nach Trocknung ist der Anstrich normal entflammbar entspr. EURO-Norm EN 13501 (DIN 4102 B2). Enthält: 2-Butanonoxim, Phthalsäureanhydrid. Kann allergische Reaktionen hervorrufen. Sicherheitsdatenblatt auf Anfrage erhältlich. Bitte stets Sicherheitshinweise auf dem Produkt/Verpackung lesen!13,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
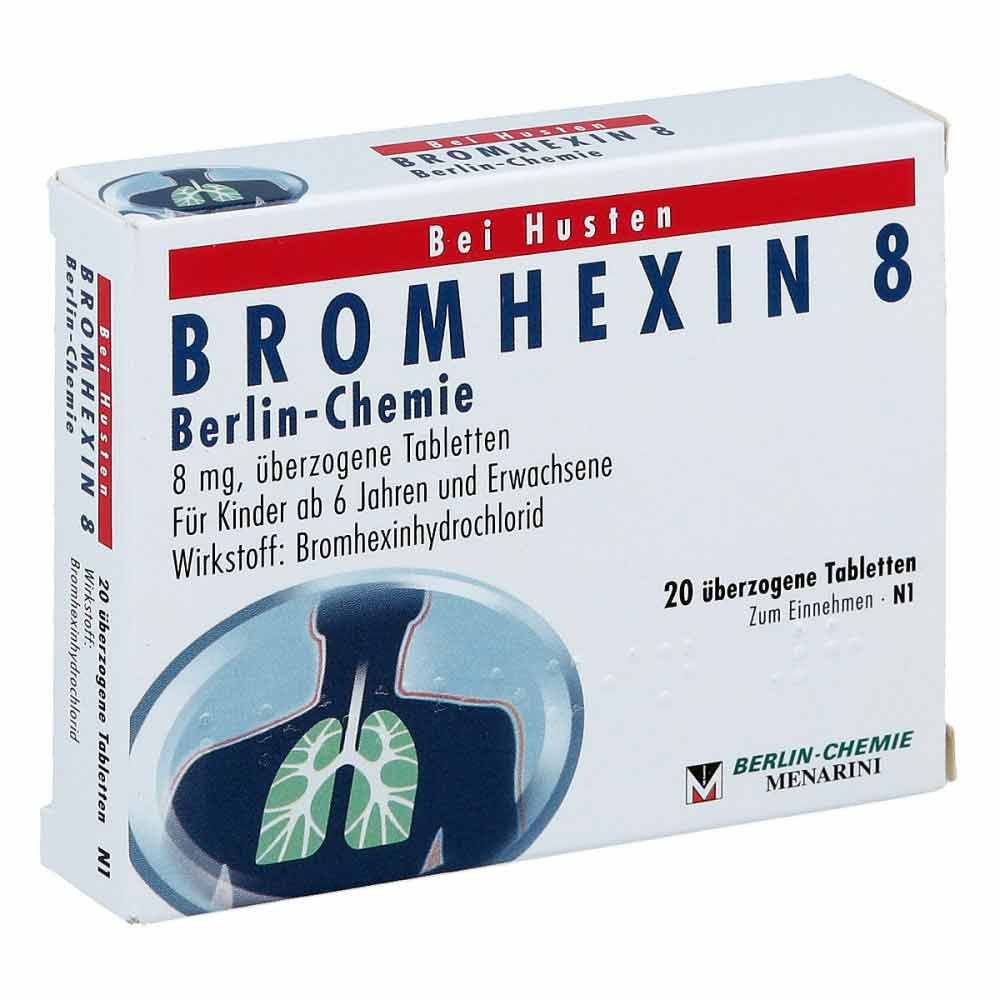
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe1,88 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Ultramedic Erste-Hilfe-Koffer ultraBOX CHEMIE, DIN 13157, Zusatz für Chemie-IndustrieDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Chemie-Branche Bis zu 5 Jahre Haltbarkeit aller sterilen DIN Verbandstoffe Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 43 x 30 x 14,5 cm Schlagfestes, form- und temperaturbeständiges Gehäuse Transparente Abdeckplatten schützen die Füllung Variable Inneneinteilung, Tragegriff & leichtgängige Drehverschlüsse Mit Wandhalterung Merkmale: Füllung: DIN 13157 Einsatzbereich: Baustelle, Betrieb, Chemie, Werkstatt Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.129,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
SAICOS Möbel-Öl Farblos 300 ml Holz Oberflächenbehandlung Innen%0d%0a SAICOS Möbel-Öl %0d%0a %0d%0a Produktbeschreibung %0d%0a Die natürlichen Öle dringen tief in das Holz ein und halten es elastisch. Wachse schützen und verschönern %0d%0adie Oberfläche und sorgen für hohe Strapazierfähigkeit und leichte Pflege. %0d%0a Speziell zur Behandlung von Möbeloberflächen, Tisch- und Küchenarbeitsplatten, Türen und anderen Holzgegenständen (z.B. Holzspielzeug) im Innenbereich. %0d%0a Besonders wohngesund und pflegeleicht – auf Basis natürlicher Rohstoffe (Öle und Wachse). %0d%0a Vorteile %0d%0a einfach aufzutragen %0d%0a natürliche Oberflächenbehandlung für stark beanspruchte Holzoberflächen%0d%0a 0,3 Liter Flasche – praktisch und handlich im Gebrauch auf Naturöl-Basis – wohngesund und pflegeleicht sehr widerstandsfähig - wasserabweisend und schmutzunempfindlich oxidativ trocknend %0d%0a %0d%0a Sicherheitshinweise – Erste Hilfe: %0d%0aNicht in die Hände von Kindern gelangen lassen. Nicht in Ess-, Trink- oder sonstige für Nahrungsmittel vorgesehene Behälter füllen. Mit dem flüssigen Produkt getränkte Lappen sofort auswaschen oder in einem luftdicht verschlossenen Gefäß aufbewahren (Entzündungsgefahr). Nach Trocknung ist der Anstrich normal entflammbar entspr. EURO-Norm EN 13501 (DIN 4102 B2). Enthält: 2-Butanonoxim, Phthalsäureanhydrid. Kann allergische Reaktionen hervorrufen. Sicherheitsdatenblatt auf Anfrage erhältlich. Bitte stets Sicherheitshinweise auf dem Produkt/Verpackung lesen!13,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe1,88 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Steffen: Chemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und BerlinChemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und Berlin , Allgemeine und Physikalische Chemie Atombau, Ordnung der Elemente Chemische Bindungen Thermodynamik, Kinetik und Chemisches Gleichgewicht Säure-Base-Gleichgewichte Redoxreaktionen und Elektrochemie Organische Chemie Grundlagen der Organischen Chemie Struktur, Eigenschaften und Reaktionen der Kohlenwasserstoffe Stoffklassen und Reaktionsmechanismen in der Organischen Chemie Makromolekulare Naturstoffe und Kunststoffe Arzneimittel, Farbstoffe und Tenside , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201005, Produktform: Leinen, Titel der Reihe: Chemie Oberstufe - Östliche Bundesländer und Berlin##~Chemie Oberstufe##, Autoren: Arnold, Karin~Dietrich, Volkmar~Eberle, Andreas~Grimmer, Anja~Lüttgens, Uwe~Malz, Ralf~Schäfer, Steffen, Seitenzahl/Blattzahl: 296, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Berufliche Vollzeitschule;Fachgymnasium;Sekundarstufe II;Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch, Bildungsmedien Fächer: Chemie, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen, Bildungszweck: für die Sekundarstufe II~für die Berufsbildung~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: ABI BVZ GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk und Wissen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 246, Breite: 177, Höhe: 17, Gewicht: 633, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - L - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.