Domain elektrolytbäder.de kaufen?
Wir ziehen mit dem Projekt
elektrolytbäder.de um.
Sind Sie am Kauf der Domain
elektrolytbäder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrolytbäder.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
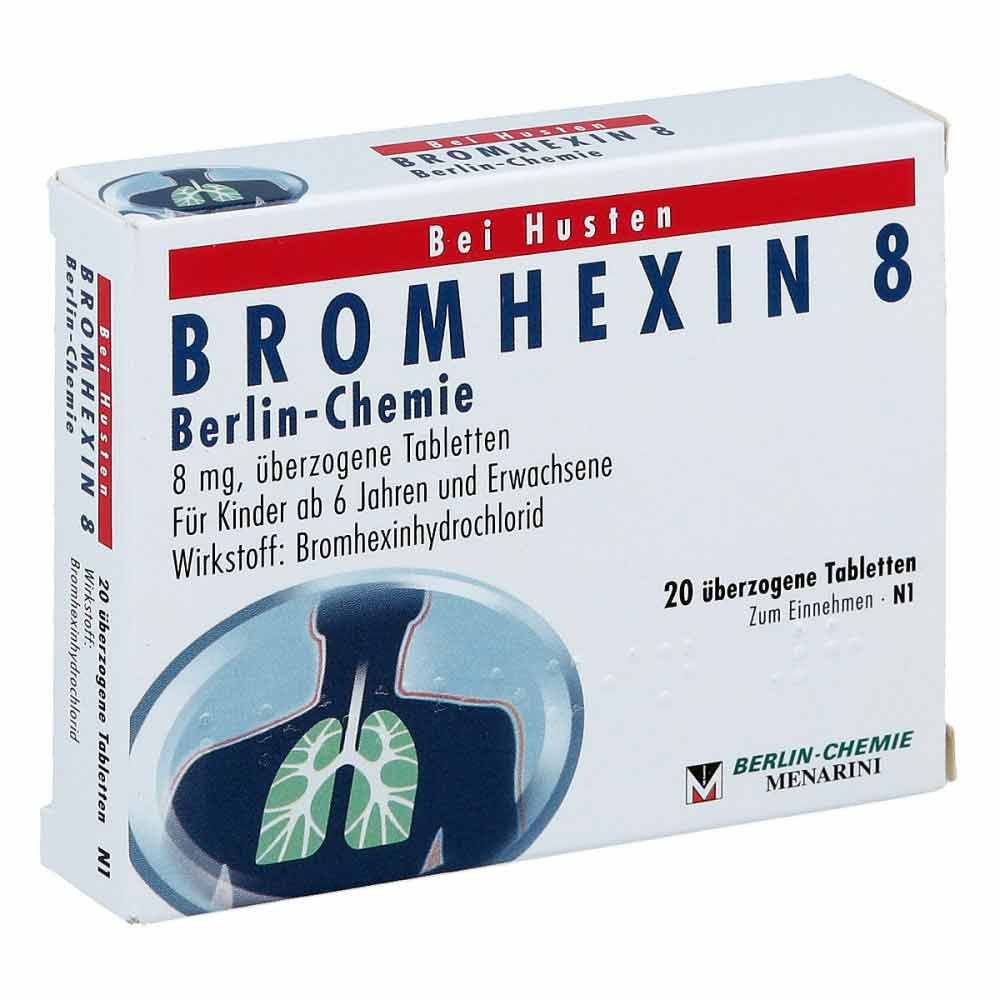
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe2,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
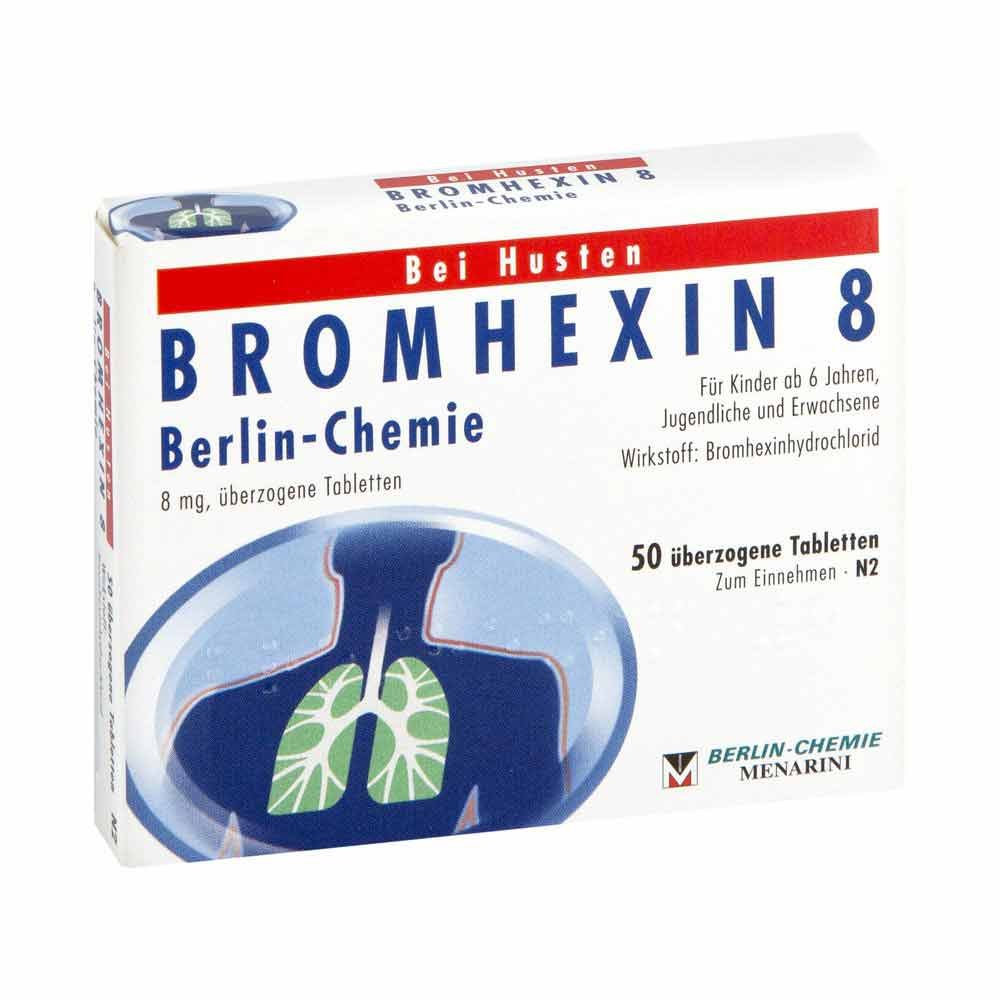
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,13 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
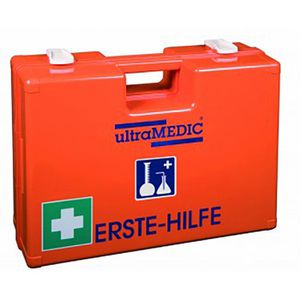
Ultramedic Erste-Hilfe-Koffer ultraBOX CHEMIE, DIN 13157, Zusatz für Chemie-IndustrieDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Chemie-Branche Bis zu 5 Jahre Haltbarkeit aller sterilen DIN Verbandstoffe Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 43 x 30 x 14,5 cm Schlagfestes, form- und temperaturbeständiges Gehäuse Transparente Abdeckplatten schützen die Füllung Variable Inneneinteilung, Tragegriff & leichtgängige Drehverschlüsse Mit Wandhalterung Merkmale: Füllung: DIN 13157 Einsatzbereich: Baustelle, Betrieb, Chemie, Werkstatt Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.123,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
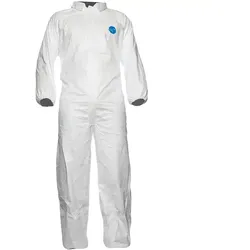
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe2,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,13 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Steffen: Chemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und BerlinChemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und Berlin , Allgemeine und Physikalische Chemie Atombau, Ordnung der Elemente Chemische Bindungen Thermodynamik, Kinetik und Chemisches Gleichgewicht Säure-Base-Gleichgewichte Redoxreaktionen und Elektrochemie Organische Chemie Grundlagen der Organischen Chemie Struktur, Eigenschaften und Reaktionen der Kohlenwasserstoffe Stoffklassen und Reaktionsmechanismen in der Organischen Chemie Makromolekulare Naturstoffe und Kunststoffe Arzneimittel, Farbstoffe und Tenside , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201005, Produktform: Leinen, Titel der Reihe: Chemie Oberstufe - Östliche Bundesländer und Berlin##~Chemie Oberstufe##, Autoren: Arnold, Karin~Dietrich, Volkmar~Eberle, Andreas~Grimmer, Anja~Lüttgens, Uwe~Malz, Ralf~Schäfer, Steffen, Seitenzahl/Blattzahl: 296, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Berufliche Vollzeitschule;Fachgymnasium;Sekundarstufe II;Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch, Bildungsmedien Fächer: Chemie, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen, Bildungszweck: für die Sekundarstufe II~für die Berufsbildung~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: ABI BVZ GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk und Wissen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 246, Breite: 177, Höhe: 17, Gewicht: 633, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - L - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.