Domain elektrolytbäder.de kaufen?
Wir ziehen mit dem Projekt
elektrolytbäder.de um.
Sind Sie am Kauf der Domain
elektrolytbäder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrolytbäder.de kaufen?
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
Ähnliche Suchbegriffe für Schenkung
Top-Angebote
Produkte zum Begriff Schenkung:
-
Ultramedic Erste-Hilfe-Koffer ultraBOX CHEMIE, DIN 13157, Zusatz für Chemie-IndustrieDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Chemie-Branche Bis zu 5 Jahre Haltbarkeit aller sterilen DIN Verbandstoffe Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 43 x 30 x 14,5 cm Schlagfestes, form- und temperaturbeständiges Gehäuse Transparente Abdeckplatten schützen die Füllung Variable Inneneinteilung, Tragegriff & leichtgängige Drehverschlüsse Mit Wandhalterung Merkmale: Füllung: DIN 13157 Einsatzbereich: Baustelle, Betrieb, Chemie, Werkstatt Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.123,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
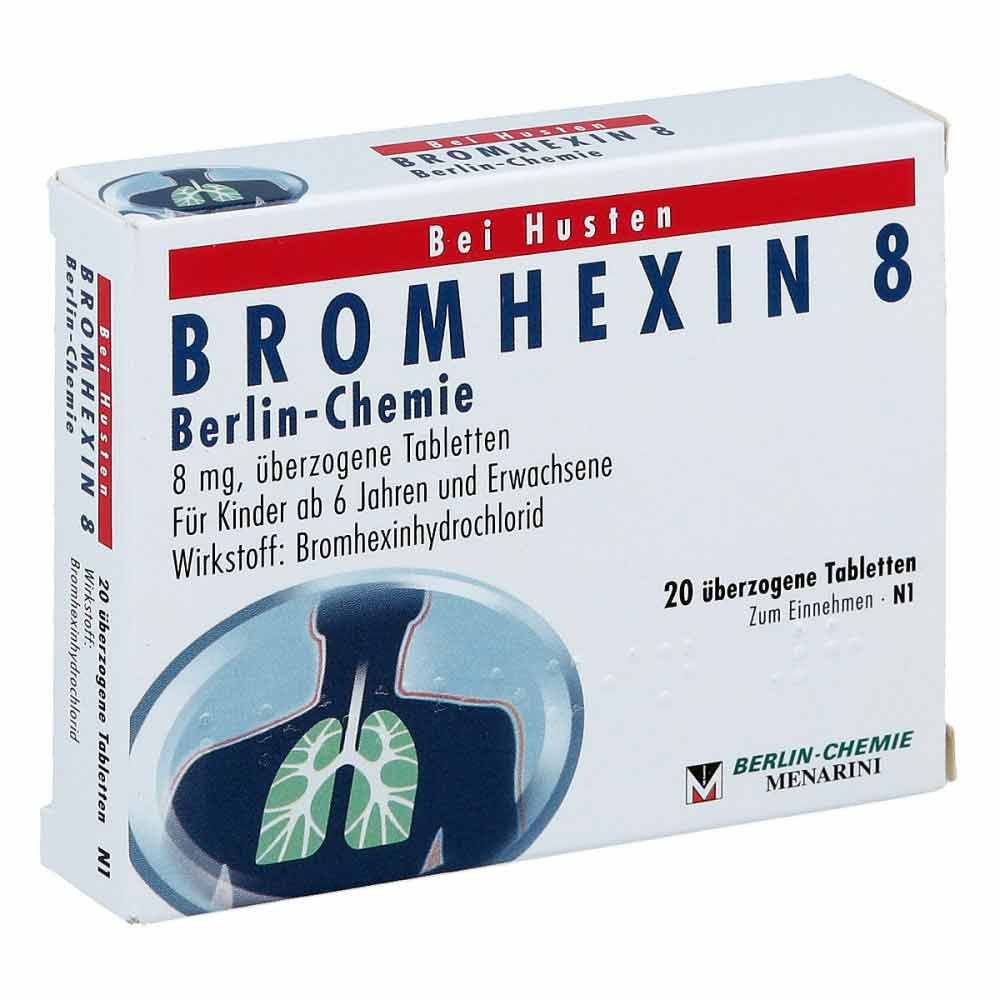
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe2,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Wer muss Schenkung melden?
In Deutschland müssen Schenkungen grundsätzlich vom Beschenkten beim Finanzamt gemeldet werden. Dies dient dazu, dass das Finanzamt die Schenkungssteuer festsetzen kann, falls diese anfällt. Die Schenkungssteuer wird erhoben, wenn der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Es ist wichtig, dass die Schenkung innerhalb von drei Monaten nach Erhalt gemeldet wird, da sonst Säumniszuschläge drohen können. Es ist ratsam, sich vorab über die genauen Regelungen zur Schenkungssteuer und zur Meldepflicht beim Finanzamt zu informieren, um mögliche Bußgelder oder Strafen zu vermeiden. **
-
Was kostet eine Schenkung?
Eine Schenkung kann unterschiedliche Kosten verursachen, abhängig von verschiedenen Faktoren wie dem Wert des geschenkten Vermögens, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem jeweiligen Steuerrecht. In einigen Ländern können Schenkungen steuerfrei sein, solange bestimmte Freibeträge nicht überschritten werden. In anderen Ländern können jedoch Schenkungssteuern anfallen, die je nach Höhe des Vermögens und dem Verwandtschaftsverhältnis variieren. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Was kostet eine Schenkung in Ihrem konkreten Fall? **
Welche Schenkung ist steuerfrei?
Welche Schenkung ist steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis. Schenkungen an andere Personen, wie z.B. Geschwister oder Freunde, sind in der Regel steuerpflichtig. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Regelungen zu informieren. **
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
Top-Angebote
Produkte zum Begriff Schenkung:
-
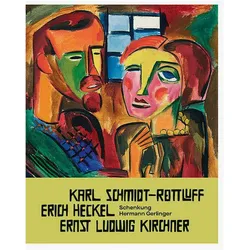
Schenkung Hermann Gerlinger, Sachbücher von Florence ThurmesDie Schenkung Hermann Gerlinger ist ein bedeutendes Sachbuch, das die Privatsammlung des Würzburger Unternehmers Hermann Gerlinger präsentiert. Diese Sammlung gilt als eine der wertvollsten und qualitativ hochwertigsten Kollektionen des Brücke-Expressionismus. In diesem Band werden 42 Werke der drei Gründer der Brücke – Karl Schmidt-Rottluff, Erich Heckel und Ernst Ludwig Kirchner – vorgestellt. Die Schenkung, die zwischen 2024 und 2025 an die Kunstsammlungen Chemnitz übergeben wurde, umfasst eine Vielzahl von Kunstformen, darunter Ölgemälde, Druckgrafiken, Aquarelle, Zeichnungen und Plastiken. Sie verdeutlicht die bedeutende Verbindung von Chemnitz und Sachsen zu den Brücke-Künstlern und ergänzt den Bestand der Kunstsammlungen Chemnitz um wertvolle Werke, die die technische Bandbreite und den künstlerischen Einfluss dieser Epoche widerspiegeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultramedic Erste-Hilfe-Koffer ultraBOX CHEMIE, DIN 13157, Zusatz für Chemie-IndustrieDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Chemie-Branche Bis zu 5 Jahre Haltbarkeit aller sterilen DIN Verbandstoffe Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 43 x 30 x 14,5 cm Schlagfestes, form- und temperaturbeständiges Gehäuse Transparente Abdeckplatten schützen die Füllung Variable Inneneinteilung, Tragegriff & leichtgängige Drehverschlüsse Mit Wandhalterung Merkmale: Füllung: DIN 13157 Einsatzbereich: Baustelle, Betrieb, Chemie, Werkstatt Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.123,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
-
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
Ähnliche Suchbegriffe für Schenkung
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe2,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - L - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer muss Schenkung melden?
In Deutschland müssen Schenkungen grundsätzlich vom Beschenkten beim Finanzamt gemeldet werden. Dies dient dazu, dass das Finanzamt die Schenkungssteuer festsetzen kann, falls diese anfällt. Die Schenkungssteuer wird erhoben, wenn der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Es ist wichtig, dass die Schenkung innerhalb von drei Monaten nach Erhalt gemeldet wird, da sonst Säumniszuschläge drohen können. Es ist ratsam, sich vorab über die genauen Regelungen zur Schenkungssteuer und zur Meldepflicht beim Finanzamt zu informieren, um mögliche Bußgelder oder Strafen zu vermeiden. **
-
Was kostet eine Schenkung?
Eine Schenkung kann unterschiedliche Kosten verursachen, abhängig von verschiedenen Faktoren wie dem Wert des geschenkten Vermögens, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem jeweiligen Steuerrecht. In einigen Ländern können Schenkungen steuerfrei sein, solange bestimmte Freibeträge nicht überschritten werden. In anderen Ländern können jedoch Schenkungssteuern anfallen, die je nach Höhe des Vermögens und dem Verwandtschaftsverhältnis variieren. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Was kostet eine Schenkung in Ihrem konkreten Fall? **
-
Welche Schenkung ist steuerfrei?
Welche Schenkung ist steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis. Schenkungen an andere Personen, wie z.B. Geschwister oder Freunde, sind in der Regel steuerpflichtig. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Regelungen zu informieren. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.